こんにちは!うさたんです♪
今回で、JT(日本たばこ産業)を深掘りするシリーズは最終回となります。
これまでの記事では、JTの基本情報や歴史、利益を支えるたばこ事業、Ploomを中心とするRRP、医薬事業の承継と加工食品事業の役割、業績や配当を支える現金、現在の株価水準について確認してきました。
シリーズを通して改めて感じたのは、JTは単に「配当利回りの高いたばこ会社」という言葉だけでは説明できない企業だということです。
今回は、これまで確認してきたJTの強みや課題、将来への期待、現在の株価水準を振り返りながら、私が今後JTとどのように向き合いたいのかをまとめます。
🌟これまでのシリーズはこちらです🐰
- 世界へ事業を広げてきたJT
- 現在の利益を支える紙巻たばこ
- 将来の利益を育てるPloom
- 医薬事業の承継と加工食品事業の役割
- 高い配当を支える利益と現金
- 魅力的な企業でも購入価格は大切
- 私は保有を続けながら買い時を待ちたい
- 投資の正解は一人ひとり異なる
- 今後も確認していきたいこと
- おわりに
世界へ事業を広げてきたJT
JTは日本国内の会社という印象が強いかもしれませんが、現在は世界130以上の国と地域で製品を販売するグローバル企業です。
Winston、Camel、MEVIUS、LDといった主力ブランドを持ち、売上や利益の大部分を海外で生み出しています。
現在の事業規模を築くまでには、海外企業の大型買収も行ってきました。1999年には米国RJRナビスコ社から米国外のたばこ事業を取得し、2007年には英国のGallaher社、2024年には米国のVector Groupを買収しています。
国内の紙巻たばこ需要が減少する中で、海外へ事業を広げ、販売する国や地域を増やしてきたことが、現在のJTの収益基盤につながっています。
一方、世界各地で事業を展開しているからこそ、為替、各国の規制、税制、政治情勢、訴訟などの影響も受けます。
海外展開はJTの強みであると同時に、確認すべきリスクを増やす要因でもあります。
現在の利益を支える紙巻たばこ
JTの現在の利益を支えている中心は、紙巻たばこなどのCombustiblesです。
世界的には健康意識の高まりや規制強化によって、紙巻たばこの需要は長期的に減少しています。それでもJTは、商品の値上げ、主力ブランドへの集中、販売シェアの拡大などによって、大きな利益と現金を生み出しています。
販売する本数が少しずつ減っても、値上げによる効果が数量の減少を上回れば、売上や利益を増やすことはできます。
また、市場全体が縮小しても、競合他社から利用者を獲得してJTの販売シェアを伸ばせれば、自社の販売数量を維持できる可能性があります。
JTが持つ世界的なブランドや販売網、各国での事業経験は、値上げと販売シェアの拡大を進めるうえで大きな強みです。
ただし、値上げを何度でも続けられるわけではありません。
価格が高くなりすぎれば、利用者が購入本数を減らしたり、安い商品へ乗り換えたりする可能性があります。たばこ税の引き上げ、販売・広告規制、訴訟なども、事業に大きな影響を与えます。
現在の利益が大きいという事実と、将来も同じ利益を得られることは別です。
紙巻たばこの値上げ後も販売数量や市場シェアを維持できているか、今後も継続して確認する必要があります。
将来の利益を育てるPloom
紙巻たばこの需要減少に備え、JTが将来の利益の柱として育てようとしているのが、Ploomを中心とするRRPです。
RRPとは、紙巻たばこと比べて、喫煙に伴う健康リスクを低減させる可能性のある製品です。健康へのリスクがなくなるという意味ではありませんが、紙巻たばこから加熱式たばこなどへ利用者が移る中で、JTにとって重要な成長分野になっています。
Ploomは日本や欧州などで販売数量と市場シェアを伸ばしています。一方、現在の事業規模や利益は、まだ紙巻たばこと同じ水準ではありません。
専用機器やスティックの開発、製造体制、販売網、広告などに多額の資金も必要です。JTは2026年から2028年までの3年間で、RRPへ約8,000億円を投資する計画を示しています。
つまり、現在は紙巻たばこから得た利益と現金を使い、将来のPloomを育てている段階です。
投資を増やせば、必ず成功するわけではありません。IQOSやgloなどとの競争がある中で、Ploomを選ぶ利用者を増やし、投資額に見合う利益を得られるかが重要です。
紙巻たばこの収益力が保たれている間に、Ploomを第二の利益の柱へ成長させられるか。
ここが、JTの中長期的な成長と配当の持続性を考えるうえで、特に重要なポイントだと思います。
医薬事業の承継と加工食品事業の役割
JTの事業構成にも、大きな変化がありました。
約40年間続けてきた医薬事業を塩野義製薬へ承継し、連結子会社だった鳥居薬品の株式も譲渡しました。
医薬事業は長年にわたりJTの利益へ貢献してきたため、単に業績の悪い事業を整理したというわけではありません。
新薬の研究開発には長い時間と多額の資金が必要です。研究から臨床試験、承認、製造、販売までの大きな事業基盤も求められます。
JTは、自社の中で医薬事業を持ち続けるよりも、新薬の研究開発を中心事業とする塩野義製薬のもとで展開したほうが、これまで培ってきた技術や新薬候補の価値を高められると判断しました。
医薬事業の承継後、JTグループの主な事業は、たばこと加工食品の2つになりました。
加工食品事業では、テーブルマークの冷凍うどんやパックごはん、ケイエス冷凍食品の肉団子、富士食品工業の調味料などを扱っています。
加工食品事業の利益規模は、たばこ事業よりもかなり小さいです。それでも、冷凍うどんなど高い市場シェアを持つ商品があり、たばことは異なる分野からJTグループの利益成長を補う役割を担っています。
国内で主力商品の収益力を高めるとともに、北米や東南アジアを中心とする海外展開を進め、加工食品事業の利益をどこまで成長させられるかにも注目したいです🐰
高い配当を支える利益と現金
業績面を見ると、現在のJTには高い配当を支える力があります。
2025年度の売上収益は3兆4,677億円、調整後営業利益は9,022億円、当期利益は5,102億円となり、いずれも過去最高を記録しました。
2026年1~6月期も増収増益となり、通期の当期利益予想は6,440億円へ引き上げられています。年間配当予想も、当初の242円から272円へ増額されました。
JTは、配当性向75%*1を目安として株主還元を行っています。
利益の約4分の3を配当へ回す方針は、株主にとって魅力的です。一方、利益に対する配当の負担も大きいため、業績が悪化した場合には配当金へ影響する可能性があります。
JTは2021年度に減配したこともあります。過去に増配を続けてきたことや、2026年度に増配が予想されていることは評価できますが、将来の増配が約束されているわけではありません。
配当金の持続性を考えるときは、当期利益だけでなく、実際に事業からどのくらい現金を生み出せているかも重要です。
JTは、通常時には年間4,000億~5,000億円規模のフリー・キャッシュ・フローを生み出す力があると説明しています。
フリー・キャッシュ・フローとは、事業を続けるために必要な設備投資などを行った後、会社が比較的自由に使える現金のことです。
この現金から、Ploomへの投資、企業買収、借入金の返済、訴訟に関する支払い、配当金などがまかなわれます。
利益が増えていても、成長投資や訴訟などによって現金の支出が増えれば、配当に使える余力は小さくなります。
今後も高い配当を続けられるかを見るためには、利益と配当金だけでなく、営業キャッシュフローやフリー・キャッシュ・フローも確認する必要があります。
魅力的な企業でも購入価格は大切
どれだけ魅力的な企業でも、購入する株価は大切です。
2026年8月21日のJTの株価は6,980円でした。2026年度の年間配当予想272円から計算すると、予想配当利回りは約3.90%です。
一般的な水準と比べれば高い利回りですが、JTの全期間の株価チャートを見ると、現在は上場来高値圏にあります。
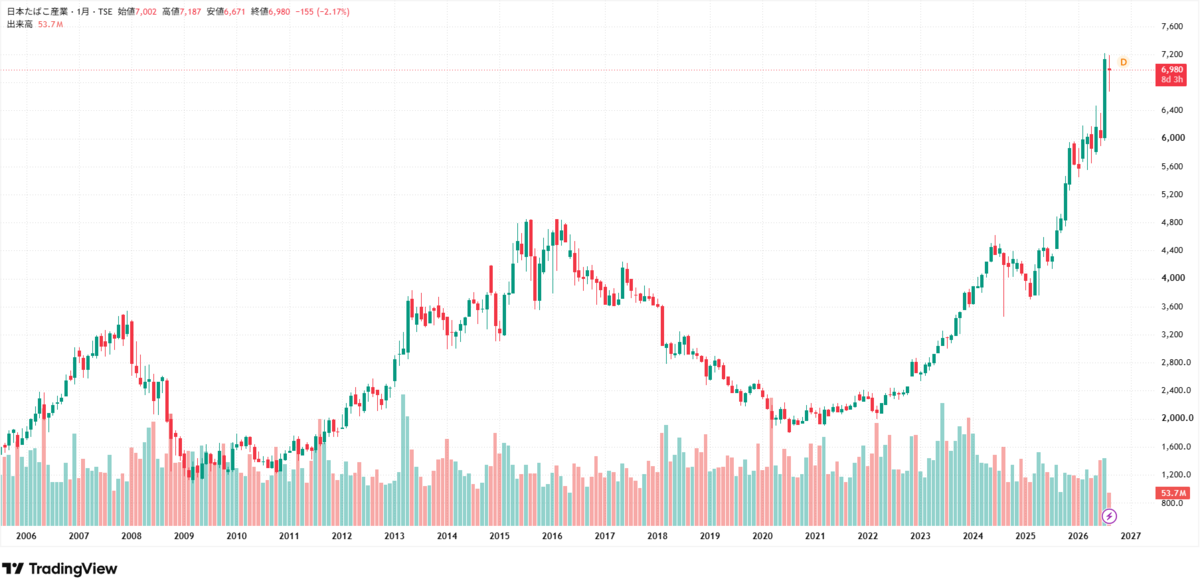
株価は2022年頃から上昇傾向が続き、2026年には初めて7,000円台へ到達しました。好調な業績や増配への期待が、株価にある程度反映されている可能性があります。
もちろん、現在の株価が今後の最高値になるとは限りません。
利益と配当が成長すれば、株価が8,000円、9,000円と上昇する可能性もあります。反対に、業績の伸び悩み、円高、規制強化、訴訟、相場全体の下落などをきっかけに、株価が調整する可能性もあります。
将来の株価を正確に予測することはできません。
だからこそ私は、「この先も株価が上がりそうだから買う」という考えだけではなく、現在の価格で購入した場合、自分が納得できる配当リターンを得られるかを考えたいです。
年間配当金が同じ272円であれば、6,980円で購入した場合の利回りは約3.90%ですが、6,000円なら約4.53%、5,500円なら約4.95%になります。
100株を購入する場合、6,980円では69万8,000円が必要ですが、6,000円なら60万円です。受け取る年間配当金が同じであれば、購入価格が安いほうが、少ない投資資金で同じ配当金を受け取れます。
余った資金を別の企業へ分散投資したり、次の買い増しに備えて残したりすることもできます。
将来の増配には期待していますが、増配は絶対ではありません。実現するか分からない増配だけを前提に、現在の高い株価で無理に購入することは避けたいです。
私は保有を続けながら買い時を待ちたい
私は、中長期で配当金を受け取り続けることを目的に、複数の企業へ分散しながら、お買い得だと思えるタイミングに、狙った配当利回りで少しずつ購入する投資を大切にしています。
そのため、現在保有しているJT株については、配当金を受け取りながら保有を続けたいと考えています。
紙巻たばこの収益力やPloomの成長、今後の増配には期待しています。JTは、これからも長く保有したいと思える企業の一つです。
一方、現在の株価は上場来高値圏にあるため、新たな買い増しはせず、様子を見たいです。
これはJTに魅力がないからではありません。「良い企業」と「今の自分にとって良い買い時」は、必ずしも同じではないと考えているからです。
株価が少し落ち着き、自分が納得できる配当利回りになったときには、業績や配当予想、下落した理由を改めて確認し、少しずつ買い増しを検討したいです。
反対に、お買い得だと思える機会が来なければ、無理に購入する必要はないと思っています。
その間も、保有株から配当金を受け取ることはできます。残した資金を、まだ株価が大きく上昇していない別の企業へ振り向ける方法もあります。
投資では、すべての値上がりを取ることはできません。買わなかった銘柄が上昇することもあれば、購入した直後に下落することもあります。
買わずに待つことも、私にとっては大切な投資判断の一つです🐰
投資の正解は一人ひとり異なる
大切なのは、自分の投資目的、資産額、投資期間、取れるリスクに合った方法を選ぶことだと思います。
JTを集中して保有する方法が合う人もいれば、少額だけ保有する人、現在の株価でも購入する人、下落を待つ人もいるでしょう。
どれか一つだけが、すべての人にとって正解になるわけではありません。
同じ100万円をJTへ投資する場合でも、金融資産が1億円ある人と200万円の人では、資産全体に占める割合が大きく異なります。
株価が下落したときの影響や、減配されたときに失う配当金の大きさも変わります。
そのため、「JTは良い企業だから買う」という判断だけではなく、自分の資産全体のうち、どのくらいを投資するのかまで考える必要があります。
私にとっては、JTだけに大きな期待を背負わせるのではなく、多くの企業へ少しずつ分散し、それぞれの企業から配当金を受け取る方法が合っています。
一社の業績や配当が悪化したとしても、資産全体や配当金全体への影響を抑えながら、無理のない範囲で投資を続けたいです🐰
今後も確認していきたいこと
これからJTについて確認したいのは、紙巻たばこの販売シェアと値上げ効果を維持できているか、Ploomの販売数量と収益性が改善しているかという点です。
為替の影響を除いても利益が成長しているか、営業キャッシュフローを安定して生み出しているか、配当金が利益と現金によって無理なく支えられているかも確認したいです。
さらに、各国のたばこ規制や訴訟、税制に大きな変化がないか、RRPへの投資が予定どおり成果につながっているかも重要です。
企業を一度詳しく調べたからといって、その後の確認が不要になるわけではありません。
現在は魅力的に見える企業でも、事業環境、経営方針、業績、配当は変化します。反対に、今は課題のある事業が、数年後には大きな利益の柱へ育つこともあります。
楽観的になりすぎず、悲観的にもなりすぎず、決算や統合報告書などを通じて変化を見ていきたいです🐰
おわりに
本記事をご覧いただき、ありがとうございました🐰
今回のシリーズを通して、JTの強みだけでなく、利益がどのように生み出され、どのような投資やリスクの上に配当が成り立っているのかを確認できました。
JTの現在の利益を支えているのは、世界各地で展開する紙巻たばこです。そして、そこから生み出した利益と現金を使い、Ploomを将来の利益の柱へ育てようとしています。
医薬事業を塩野義製薬へ承継したことで、JTの主な事業はたばこと加工食品の2つになりました。事業の方向性が分かりやすくなった一方、グループ全体の利益は、以前よりたばこ事業の影響を受けやすくなっています。
現在の業績は好調で、年間配当予想も272円へ引き上げられました。しかし、規制、訴訟、為替、紙巻たばこの需要減少、Ploomへの投資など、今後も確認したい点はあります。
私はこれからも、JTから配当金を受け取りながら、紙巻たばこの収益力とPloomの成長を見守りたいです。
一方、現在の株価は上場来高値圏にあるため、焦って買い増すのではなく、自分が納得できる価格と配当利回りになるまで待ちたいと思います。
高い配当金だけを見るのではなく、その配当を支える事業、利益、現金、将来への投資、そして購入する株価まで確認する。
今回のJT深掘りシリーズが、企業を見るときの一つの参考になればうれしいです🐰
本記事は以上です♪
本記事をご覧いただき、ありがとうございました!
*1:配当性向とは、得られた利益のうち、どのくらいを配当金として株主へ支払うのかを示す数字です。
