
こんにちは!うさたんです♪
今回は、北の達人コーポレーション(2930)の2027年2月期第1四半期決算を振り返ります。
今回の決算は、売上高が前年同期比23.6%増と大きく伸びた一方で、営業利益は赤字となる大幅減益という結果でした。
数字だけを見ると厳しい決算にも見えますが、決算説明資料を読んでみると、その背景には将来の成長につながる前向きな要因も数多くありました。
今回は決算内容を振り返るだけではなく、「なぜ私は今回の決算を悲観していないのか」という点も含めてご紹介したいと思います。
決算を振り返り!業績・株主還元・今後の見通し
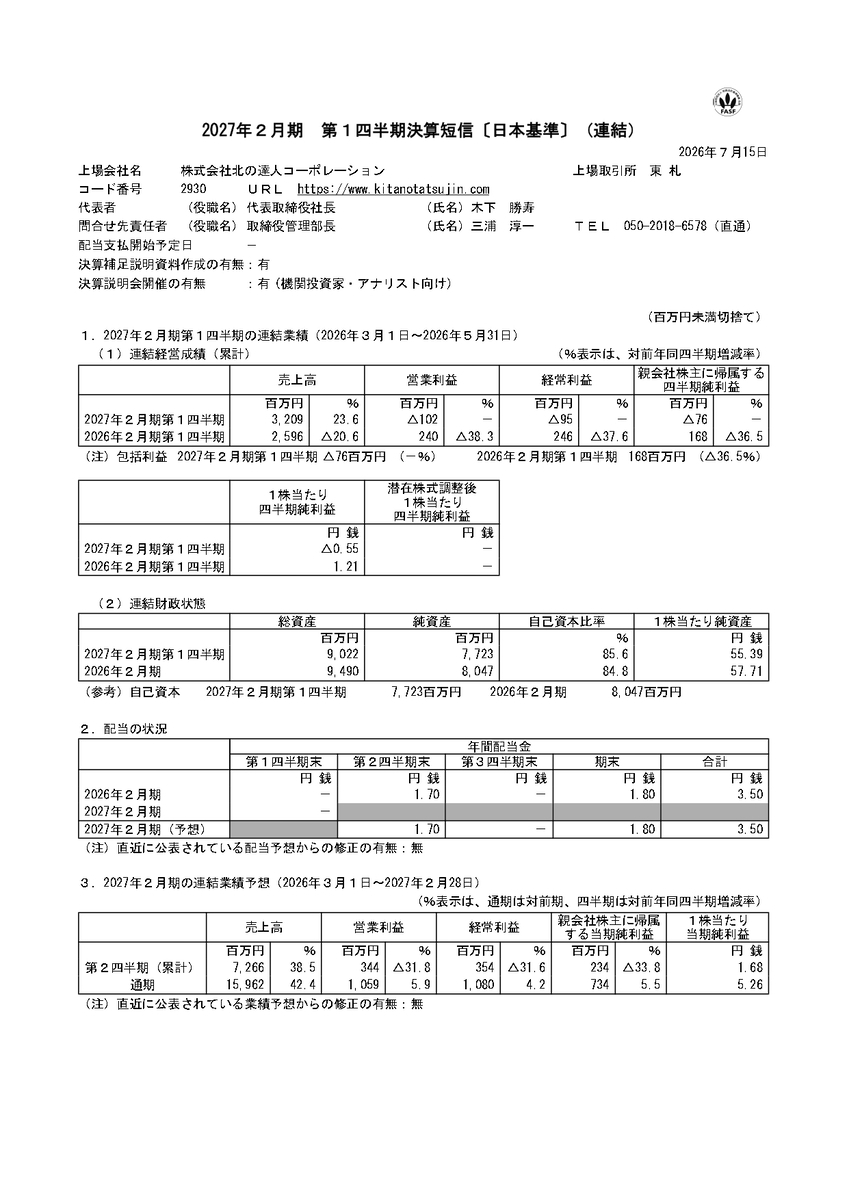
出典:北の達人『決算短信』
2027年2月期第1四半期は、売上高が32億9百万円と前年同期比23.6%増となり、大幅な増収となりました。主力ブランド「北の快適工房」で新規顧客の獲得が過去最高水準まで拡大したことに加え、ECモールでの販売が堅調に推移したこと、さらに子会社化したカラコンダイレクトの売上が加わったことが増収につながっています。
一方で、営業利益は1億200万円の赤字となり、前年同期の2億4,000万円の黒字から大幅な減益となりました。経常利益、四半期純利益も赤字となっており、「増収減益」という結果です。
しかし、この減益には明確な理由があります。
一つ目は、新規顧客を獲得するための広告宣伝費などの販売促進費を大幅に増やしたことです。販売促進費は前年同期比で約6億円増加しており、将来の売上につながる先行投資として積極的に実施されました。北の達人は定期購入型のビジネスモデルであるため、最初に広告費を投じ、その後のお客様の継続購入によって利益を回収する仕組みです。そのため、広告投資が増える局面では、一時的に利益が減少することがあります。会社自身も「広告宣伝費の増加で利益が予想を下回る場合は、長期的にはポジティブな状況」と説明しています。
二つ目は、受注残の発生です。
想定以上に注文が増えたことで一部商品の生産が追いつかず、約2億8,600万円分の商品を売上として計上できませんでした。この受注残は第2四半期以降に売上計上される予定であり、会社も一時的な要因と説明しています。次章で詳しくご紹介します🐰
株主還元については、年間配当予想に変更はなく、前期と同じ年間3.50円を予定しています。今回の決算で利益は一時的に落ち込みましたが、現時点では配当予想を据え置いており、会社としても通期業績に対する考え方に大きな変化はないようです。
また、通期業績予想についても修正はありません。売上高159億6,200万円、営業利益10億5,900万円を見込んでおり、中期経営計画2028の達成に向けた方針も維持されています。
売上は大きく伸びているのに、利益は赤字…。これだけ見ると少し心配になっちゃうね💦
そう感じる人も多いと思うよ。でも今回は『なぜ赤字になったのか』が大切なんだ。会社も先行投資によるものだと説明していて、通期予想も変更していないから、数字だけで判断しないことが大事だよ
決算は結果だけじゃなく、その理由まで確認することが大切なんだね🐰
その通り!決算説明資料まで読むと、企業が何を目指しているのかが見えてくるよ🐶
今回の決算を悲観していない理由
今回の決算で、私が最も注目したのは「受注残」という言葉でした。
この発送待ちの500台が「受注残」のイメージです。
つまり、「商品が売れなかった」のではなく、「売れすぎて商品が足りなかった」という状態なのです。
今回の北の達人では、この受注残が約2億8,600万円発生しました。この売上は第2四半期以降に計上される予定と説明しています。もちろん、今後の状況によって変わる可能性はありますが、「需要がなかった」のではなく、「供給が追いつかなかった」という点は、今回の決算を理解する上で非常に重要だと感じました。
さらに、新規顧客の獲得人数は直前四半期比44%増となり、6四半期連続で増加しています。しかも過去最高水準を更新しており、新商品も順調に顧客を獲得しています。これは、将来の定期購入につながる顧客基盤が着実に積み上がっていることを意味します。
私が今回の決算を悲観していない理由は、まさにここにあります。
もし、広告費を増やしても顧客が増えていなかったり、商品が売れ残っていたりするのであれば、将来への不安は大きくなります。しかし今回はその逆で、顧客獲得は過去最高水準、商品は売れすぎて受注残が発生するほど好調でした。
つまり、利益だけを見ると厳しい決算ですが、その背景を見ると「将来の成長に向けた種まき🌱」が順調に進んでいるように感じました。
受注残って、最初は難しい言葉だと思ったけど、『売れなかった』んじゃなくて『売れすぎた』ってことなんだね!
そうなんだ。もちろん受注残があれば必ず良いというわけではないけれど、今回は需要が想定以上だったことが理由だから、内容を知ると印象が変わるよね
利益だけ見ていたら、この大切なことに気付けなかったかも…💦
だからこそ、決算は数字だけでなく、その背景まで確認することが長期投資では大切なんだ
私ならこう考える
今回の決算を見て、私は「利益だけを見て判断してはいけない決算」だったと感じました。
もちろん、営業利益が前年同期の約2億4,000万円から約1億円の赤字へ転落したことは、決して良い数字ではありません。決算短信だけを見ると、「業績が悪化した企業」という印象を持つ方も多いと思います。
しかし、決算説明資料まで読み進めると、その印象は大きく変わりました。
まず一つ目は、新規顧客獲得人数が過去最高水準まで増えていることです。
北の達人は定期購入型のビジネスモデルを採用しており、新規のお客様が増えるほど、将来的な定期購入による売上も積み上がっていきます。今回の決算では、新規顧客獲得人数が直前四半期比44%増となり、6四半期連続で増加しました。これは一時的な伸びではなく、継続して成長できていることを示す非常に良い材料だと感じています。
二つ目は、中期経営計画が順調に進んでいることです。
会社は現在、「中期経営計画2028」の2年目に入っています。資料では、1年目は計画を達成し、2年目も達成予定と説明されています。また、新商品の投入を加速し、将来的には年間10商品の開発体制を目指す方針も示されています。商品ラインアップが充実すれば、新規顧客を獲得する機会も増え、長期的な売上拡大につながることが期待できます。
三つ目は、今回の減益要因が一時的なものだと考えられる点です。
広告投資については、会社が以前から計画していた先行投資です。また、受注残についても、需要が想定以上に伸びたことで一時的に売上計上が翌四半期へずれ込んだものであり、第2四半期以降で解消予定と説明されています。
もちろん、必ず第2四半期や第3四半期で業績が大きく改善するとは言い切れません。商品供給の状況や広告投資の効果、外部環境など、今後も確認すべき点はあります。
しかし、少なくとも今回の決算資料を見る限りでは、「商品が売れず利益が減った」のではなく、「将来の利益につながる投資を行い、さらに商品が想定以上に売れたことで一時的に利益が押し下げられた」という印象を受けました。
だからこそ、私は今回の決算を過度に悲観する必要はないと考えています。
今後、特に注目したいポイントは次の4点です。
- 約2億8,600万円の受注残が第2四半期以降で計画どおり売上計上されるか
- 新規顧客が定期購入へ移行し、LTV(顧客生涯価値)が伸びていくか
- 新商品の投入が継続し、新たな売上の柱へ育つか
- 中期経営計画2028が予定どおり進捗するか
これらが順調に進めば、第2四半期や第3四半期では今回とは異なる景色が見えてくる可能性もあると感じています。
おわりに
本記事をご覧いただき、ありがとうございました🐰
今回は、北の達人コーポレーション(2930)の2027年2月期第1四半期決算を振り返りました。
売上高は前年同期比23.6%増と大きく伸びた一方で、営業利益は赤字となり、数字だけを見ると驚かれる方も多い決算だったと思います。
しかし、その背景には、新規顧客獲得への積極的な先行投資や、需要が想定以上に伸びたことで発生した受注残など、一時的な要因がありました。また、新規顧客獲得人数は過去最高水準を更新し、中期経営計画も予定どおり進んでいることから、私は今回の決算を過度に悲観する必要はないと考えています。
もちろん、今後の業績が必ず改善するとは限りません。そのため、第2四半期以降で受注残が解消されるのか、新規顧客が継続購入につながるのかなど、引き続き確認していきたいと思います。
決算は数字だけを見るのではなく、その背景や会社の戦略まで読み解くことで、新たな気付きが得られることがあります。
本記事が、皆さんの企業分析や投資判断の参考になれば嬉しいです🐰
🌟こちらの記事もご覧頂けたら嬉しいです🐰
本記事は以上です♪
本記事をご覧いただき、ありがとうございました!
